

Waris dan Hibah Tanah dan/atau Bangunan, Tak Selalu Terutang Pajak
- account_circle Eka Zuniati
- calendar_month Rab, 21 Okt 2026
- visibility 148
- comment 0 komentar
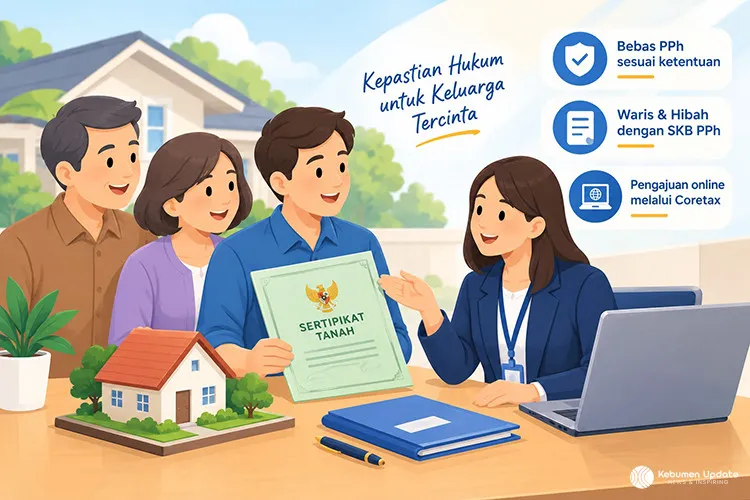
Ilustrasi: Waris dan Hibah Tanah
Kasih sayang orang tua kepada anak dapat diwujudkan dalam berbagai bentuk, salah satunya melalui pemberian atau pengalihan tanah dan/atau bangunan, baik melalui waris maupun hibah. Namun, apakah pengalihan tanah dan/atau bangunan melalui waris dan hibah dikenakan Pajak Penghasilan (PPh)?
Waris dan hibah memiliki perbedaan dari segi waktu pemberiannya. Waris terjadi ketika hak atas harta beralih kepada ahli waris setelah pemiliknya meninggal dunia, sedangkan hibah merupakan pemberian harta yang dilakukan ketika pemberi hibah masih hidup. Hibah yang dimaksud dalam tulisan ini adalah pemberian kepada keluarga sedarah dalam garis keturunan lurus satu derajat, seperti dari orang tua kepada anak atau sebaliknya.
Sesuai ketentuan perpajakan, penghasilan yang diterima dari waris bukan merupakan objek PPh. Sementara itu, hibah kepada keluarga sedarah dalam garis keturunan lurus satu derajat dapat dikecualikan dari objek PPh sepanjang memenuhi persyaratan yang ditentukan. Dalam proses pengalihan hak atas tanah dan/atau bangunan, Surat Keterangan Bebas (SKB) PPh diperlukan sesuai ketentuan yang berlaku agar pengalihan tersebut memperoleh pengecualian dari pemotongan atau pemungutan PPh.
Permohonan SKB PPh dapat diajukan oleh salah satu ahli waris untuk pengalihan karena waris atau oleh pemberi hibah untuk pengalihan karena hibah. Permohonan dapat disampaikan secara langsung ke Kantor Pajak atau secara daring melalui sistem administrasi perpajakan, Coretax, dengan memenuhi persyaratan yang berlaku.
Sebelum mengajukan permohonan, pemohon perlu memastikan bahwa persyaratan administrasi telah terpenuhi. Persyaratan tersebut antara lain telah menyampaikan Surat Pemberitahuan (SPT) Tahunan untuk dua tahun pajak terakhir; bagi Pengusaha Kena Pajak (PKP), telah menyampaikan SPT Masa Pajak Pertambahan Nilai (PPN) untuk tiga masa pajak terakhir; tidak memiliki utang pajak atau telah memperoleh persetujuan untuk menunda atau mengangsur pembayaran utang pajak sesuai ketentuan; serta tidak sedang menjalani proses penanganan tindak pidana di bidang perpajakan.
Setelah permohonan disampaikan, Kantor Pajak akan melakukan penelitian sesuai ketentuan dan batas waktu yang berlaku. Apabila permohonan disetujui, SKB PPh akan diterbitkan dan dapat digunakan untuk mendukung proses pengalihan hak atas tanah dan/atau bangunan pada instansi terkait. Untuk itu, pemohon perlu memastikan kembali jangka waktu penyelesaian dan kelengkapan dokumen sebelum mengajukan permohonan.
Sayangnya, masih ada masyarakat yang belum memahami ketentuan tersebut. Sebagian masyarakat menganggap bahwa pengalihan tanah dan/atau bangunan melalui waris maupun hibah dari orang tua kepada anak atau sebaliknya tetap dikenakan PPh. Padahal, sepanjang memenuhi persyaratan yang ditetapkan, pengalihan tersebut dapat memperoleh pengecualian dari pengenaan PPh melalui mekanisme penerbitan SKB.
Kemudahan pengajuan SKB secara daring melalui Coretax juga diharapkan dapat membantu masyarakat dalam memenuhi kewajiban administrasi perpajakan tanpa harus selalu datang langsung ke Kantor Pajak. Dengan pemahaman yang tepat dan pemanfaatan layanan digital, proses pengalihan hak atas tanah dan/atau bangunan melalui waris maupun hibah diharapkan menjadi lebih mudah dan memberikan kepastian hukum bagi masyarakat.
Kebijakan ini merupakan salah satu bentuk upaya pemerintah dalam mewujudkan keadilan perpajakan. Melalui pengecualian ini, masyarakat dapat memperoleh haknya atas warisan maupun hibah tanpa terbebani PPh yang seharusnya tidak dikenakan. Oleh karena itu, sinergi antara pemerintah dan masyarakat diperlukan agar kebijakan perpajakan dapat dipahami dan dimanfaatkan secara tepat. ***
Eka Zuniati, Penyuluh Pajak KPP Pratama Kebumen.
- Penulis: Eka Zuniati
- Editor: Indah Sulistiani






Saat ini belum ada komentar